راهنمای کامل نقد کردن درآمد دلاری در ایران با کمترین کارمزد (۲۰۲۶)
9دقیقه
آنچه در این مقاله میخوانید [پنهانسازی]
تا وقتی پول درآمد دلاری روی کاغذ و عدد داخل پلتفرم است، هنوز «درآمد» نیست؛ درآمد واقعی جایی است که به ریال قابلهزینه برسد. و بین این دو نقطه، زنجیرهای از ایستگاهها هست — پلتفرم، کیف پول میانی، صرافی یا واسط، بانک — که هرکدام سهمی از پول شما برمیدارند. مشکل بزرگ اینجاست که خیلی از فریلنسرهای ایرانی، این زنجیره را نمیشناسند و در هر برداشت، بیسروصدا پنج تا ده درصد از سودشان را در کارمزدها و نرخهای بد میسوزانند؛ پولی که صرفاً بهخاطر ندانستنِ دو سه نکته، تبخیر میشود.
این مقاله، نقشهٔ کامل همان زنجیره است: از حساب پلتفرم تا ریال در بانک، با جدول مقایسهٔ مسیرها، فرمول محاسبهٔ خالص با یک مثال عددی واقعی، و قواعد ایمنی که جلوی ضررهای بزرگ را میگیرند. این را مثل «دفترچهٔ فنی» نگاه کنید؛ قبل از هر برداشت، پنج دقیقه مرورش کنید و بعد تصمیم بگیرید. همان پنج دقیقه، پردرآمدترین پنج دقیقهٔ ماه شماست.
نقشهٔ کلی؛ زنجیرهٔ چهار ایستگاهی پول شما
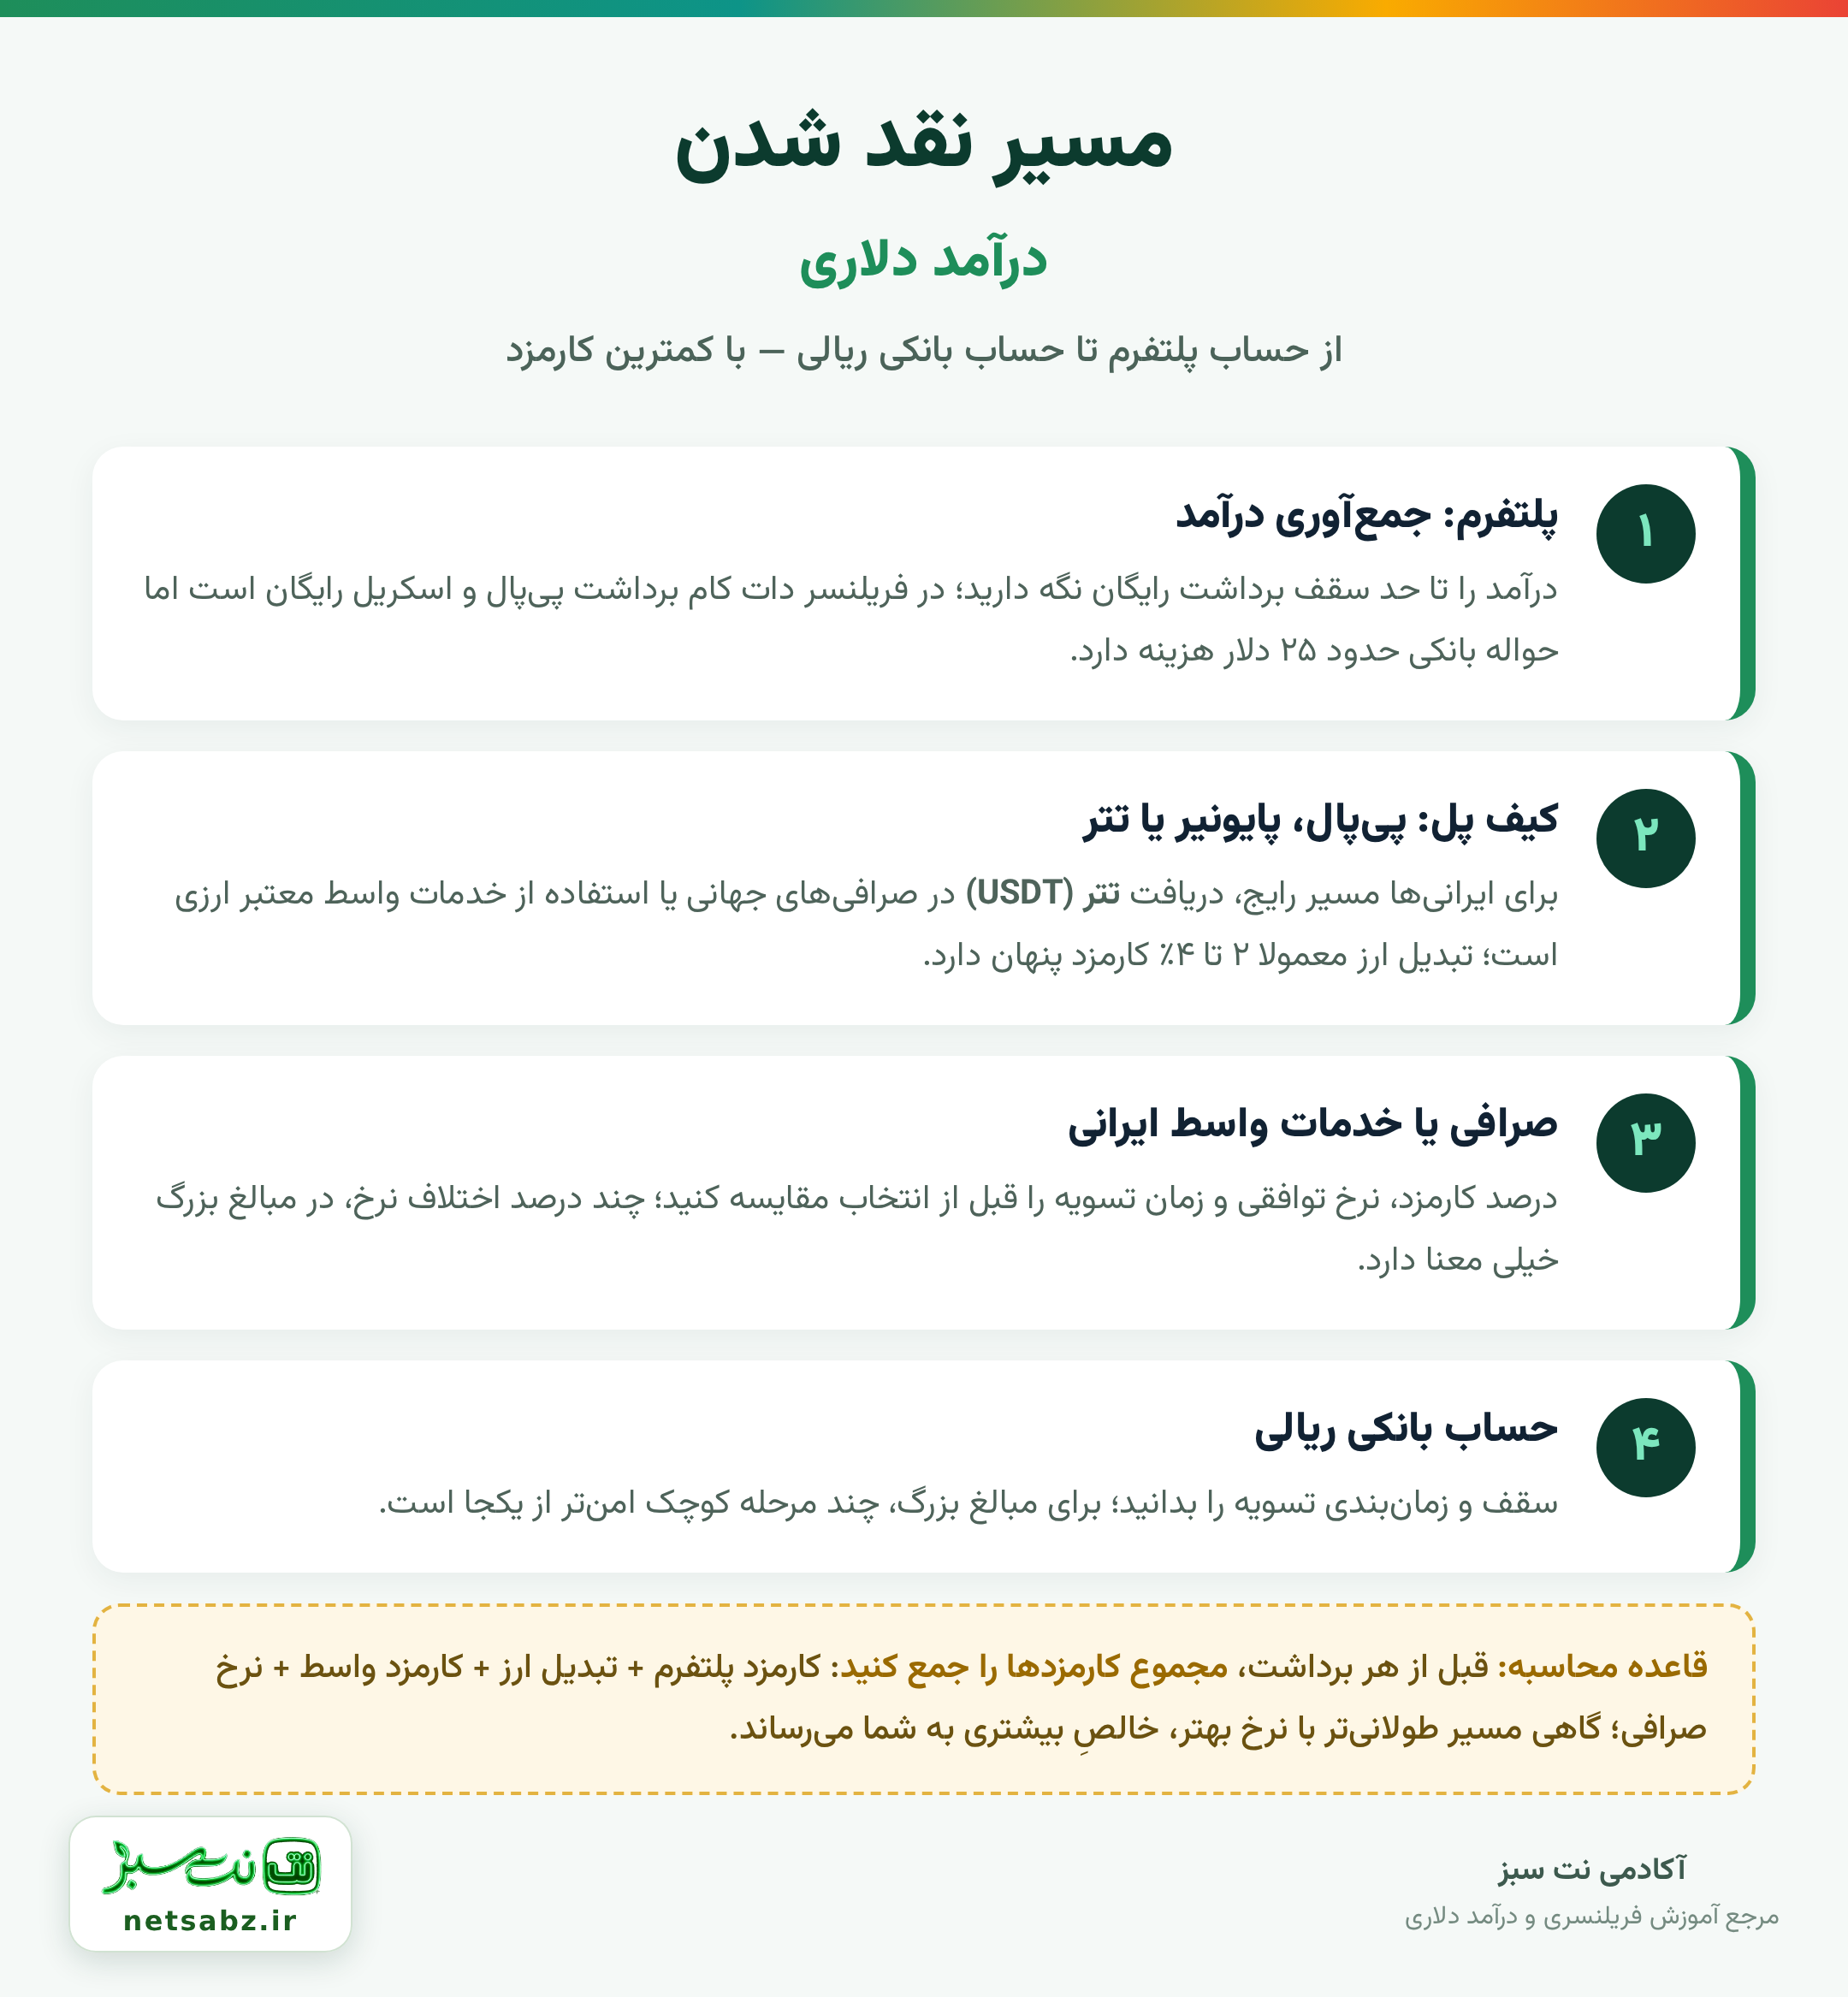
مسیر تقریبا همهٔ برداشتهای فریلنسری چهار ایستگاه دارد و فهم این ساختار، نصف ماجراست. ایستگاه اول، پلتفرم فریلنسری است: درآمدتان اینجا جمع میشود و برای بیرونآمدن، روشهای مشخصی دارد (پیپال، اسکریل، پایونیر، حوالهٔ بانکی و در بعضی پلتفرمها مثل LaborX، رمزارز). هر روش، هزینهٔ خودش را دارد؛ مثلا در فریلنسر دات کام برداشت با پیپال و اسکریل رایگان است اما حوالهٔ بانکی حدود ۲۵ دلار میگیرد — عددی که در برداشتهای کوچک، کوه است.
ایستگاه دوم، کیف پول میانی است: جایی که دلارهای شما بعد از خروج از پلتفرم مینشینند (حساب پیپال/اسکریل، کارت پایونیر یا کیف پول رمزارزی). ایستگاه سوم، تبدیل و انتقال به ایران است: صرافیهای بینالمللی برای رمزارز، یا خدمات واسط ارزی معتبر برای تبدیل دلار به ریال و واریز داخلی. و ایستگاه چهارم، حساب بانکی ریالی شماست. هر ایستگاه، دو ابزار کسر دارد: «کارمزد صریح» (عدد اعلامشده) و «کارمزد پنهان» (نرخ تبدیلِ بدتر از بازار). حرفهایبودن یعنی دیدنِ هر دوتا.
| مسیر برداشت | هزینهٔ صریح | هزینهٔ پنهان معمول | مناسب برای |
|---|---|---|---|
| پیپال/اسکریل → واسط ایرانی | در فریلنسر رایگان | نرخ تبدیل واسط؛ ۲ تا ۴٪ | دارندگان حساب فعال و معتبر |
| پایونیر → واسط یا خرید | کارمزد سالانه/برداشت | نرخ تبدیل + نوسان | فریلنسرهای منظم آپورک/فایور |
| تتر (USDT) → صرافی ایرانی | کارمزد شبکهٔ انتقال | اسپرد صرافی؛ متغیر | دنبالکنندگان شفافیت و سرعت |
| حوالهٔ بانکی مستقیم | حدود ۲۵ دلار | نرخ بانک + زمان چندروزه | مبالغ خیلی بزرگ |
| خدمات واسط کامل | درصد از مبلغ | معمولا شفافترین | کسانی که سادهترین مسیر را میخواهند |
توجه کنید که هیچ مسیری «همیشه بهترین» نیست؛ بهترین مسیر تابع مبلغ، فوریت و زیرساخت شماست. برای همین است که قدم بعدی، فرمول محاسبه است نه انتخاب کورکورانه.
فرمول خالص؛ حسابکردنی که همهٔ تصمیم را روشن میکند
قبل از هر برداشت، این فرمول را روی کاغذ اجرا کنید: خالص ریالی = مبلغ دلاری × نرخ دلار بازار − کارمزد پلتفرم − کارمزد انتقال − کارمزد/اسپرد تبدیل − کارمزد واریز. پیچیده نیست؛ فقط یعنی همهٔ خرجهای مسیر را جمع کنید و بعد مقایسه کنید. بیایید یک مثال عددی واقعی ببینیم — برداشت فرضی ۵۰۰ دلار از فریلنسر دات کام با مسیر تتر:
مبلغ در پلتفرم: ۵۰۰ دلار
کارمزد برداشت تتری پلتفرم: ۲ دلار (نمونه)
کارمزد شبکهٔ انتقال USDT: ۱ تا ۳ دلار (بسته به شبکه)
اسپرد و کارمزد صرافی داخلی (مثلا ۰/۸٪): حدود ۴ دلار
نرخ تبدیل: نرخ روز بازار (نه نرخ «شبا» صرافیهای دور از بازار!)
خالص تقریبی: چیزی حدود ۹۸ تا ۹۹٪ مبلغ، در بهترین حالت
حالا همین ۵۰۰ دلار را در مسیر «حوالهٔ بانکی ۲۵ دلاری» حساب کنید: خالص ۹۵٪ پایینتر میآید و اگر برداشت تکهای و کوچک تکرار شود، فاجعه جمع میشود. نتیجهٔ عملی: برای مبالغ معمول، حوالهٔ بانکی تقریبا همیشه بازنده است؛ و برای هر دو مسیر برنده، «حذف واسطهای اضافه» و «تجمیع برداشتها» طلاییترین دو قاعدهاند. این فرمول را یک بار با اعداد خودتان بنویسید؛ از آن به بعد، مسیر درست خودش را نشان میدهد.
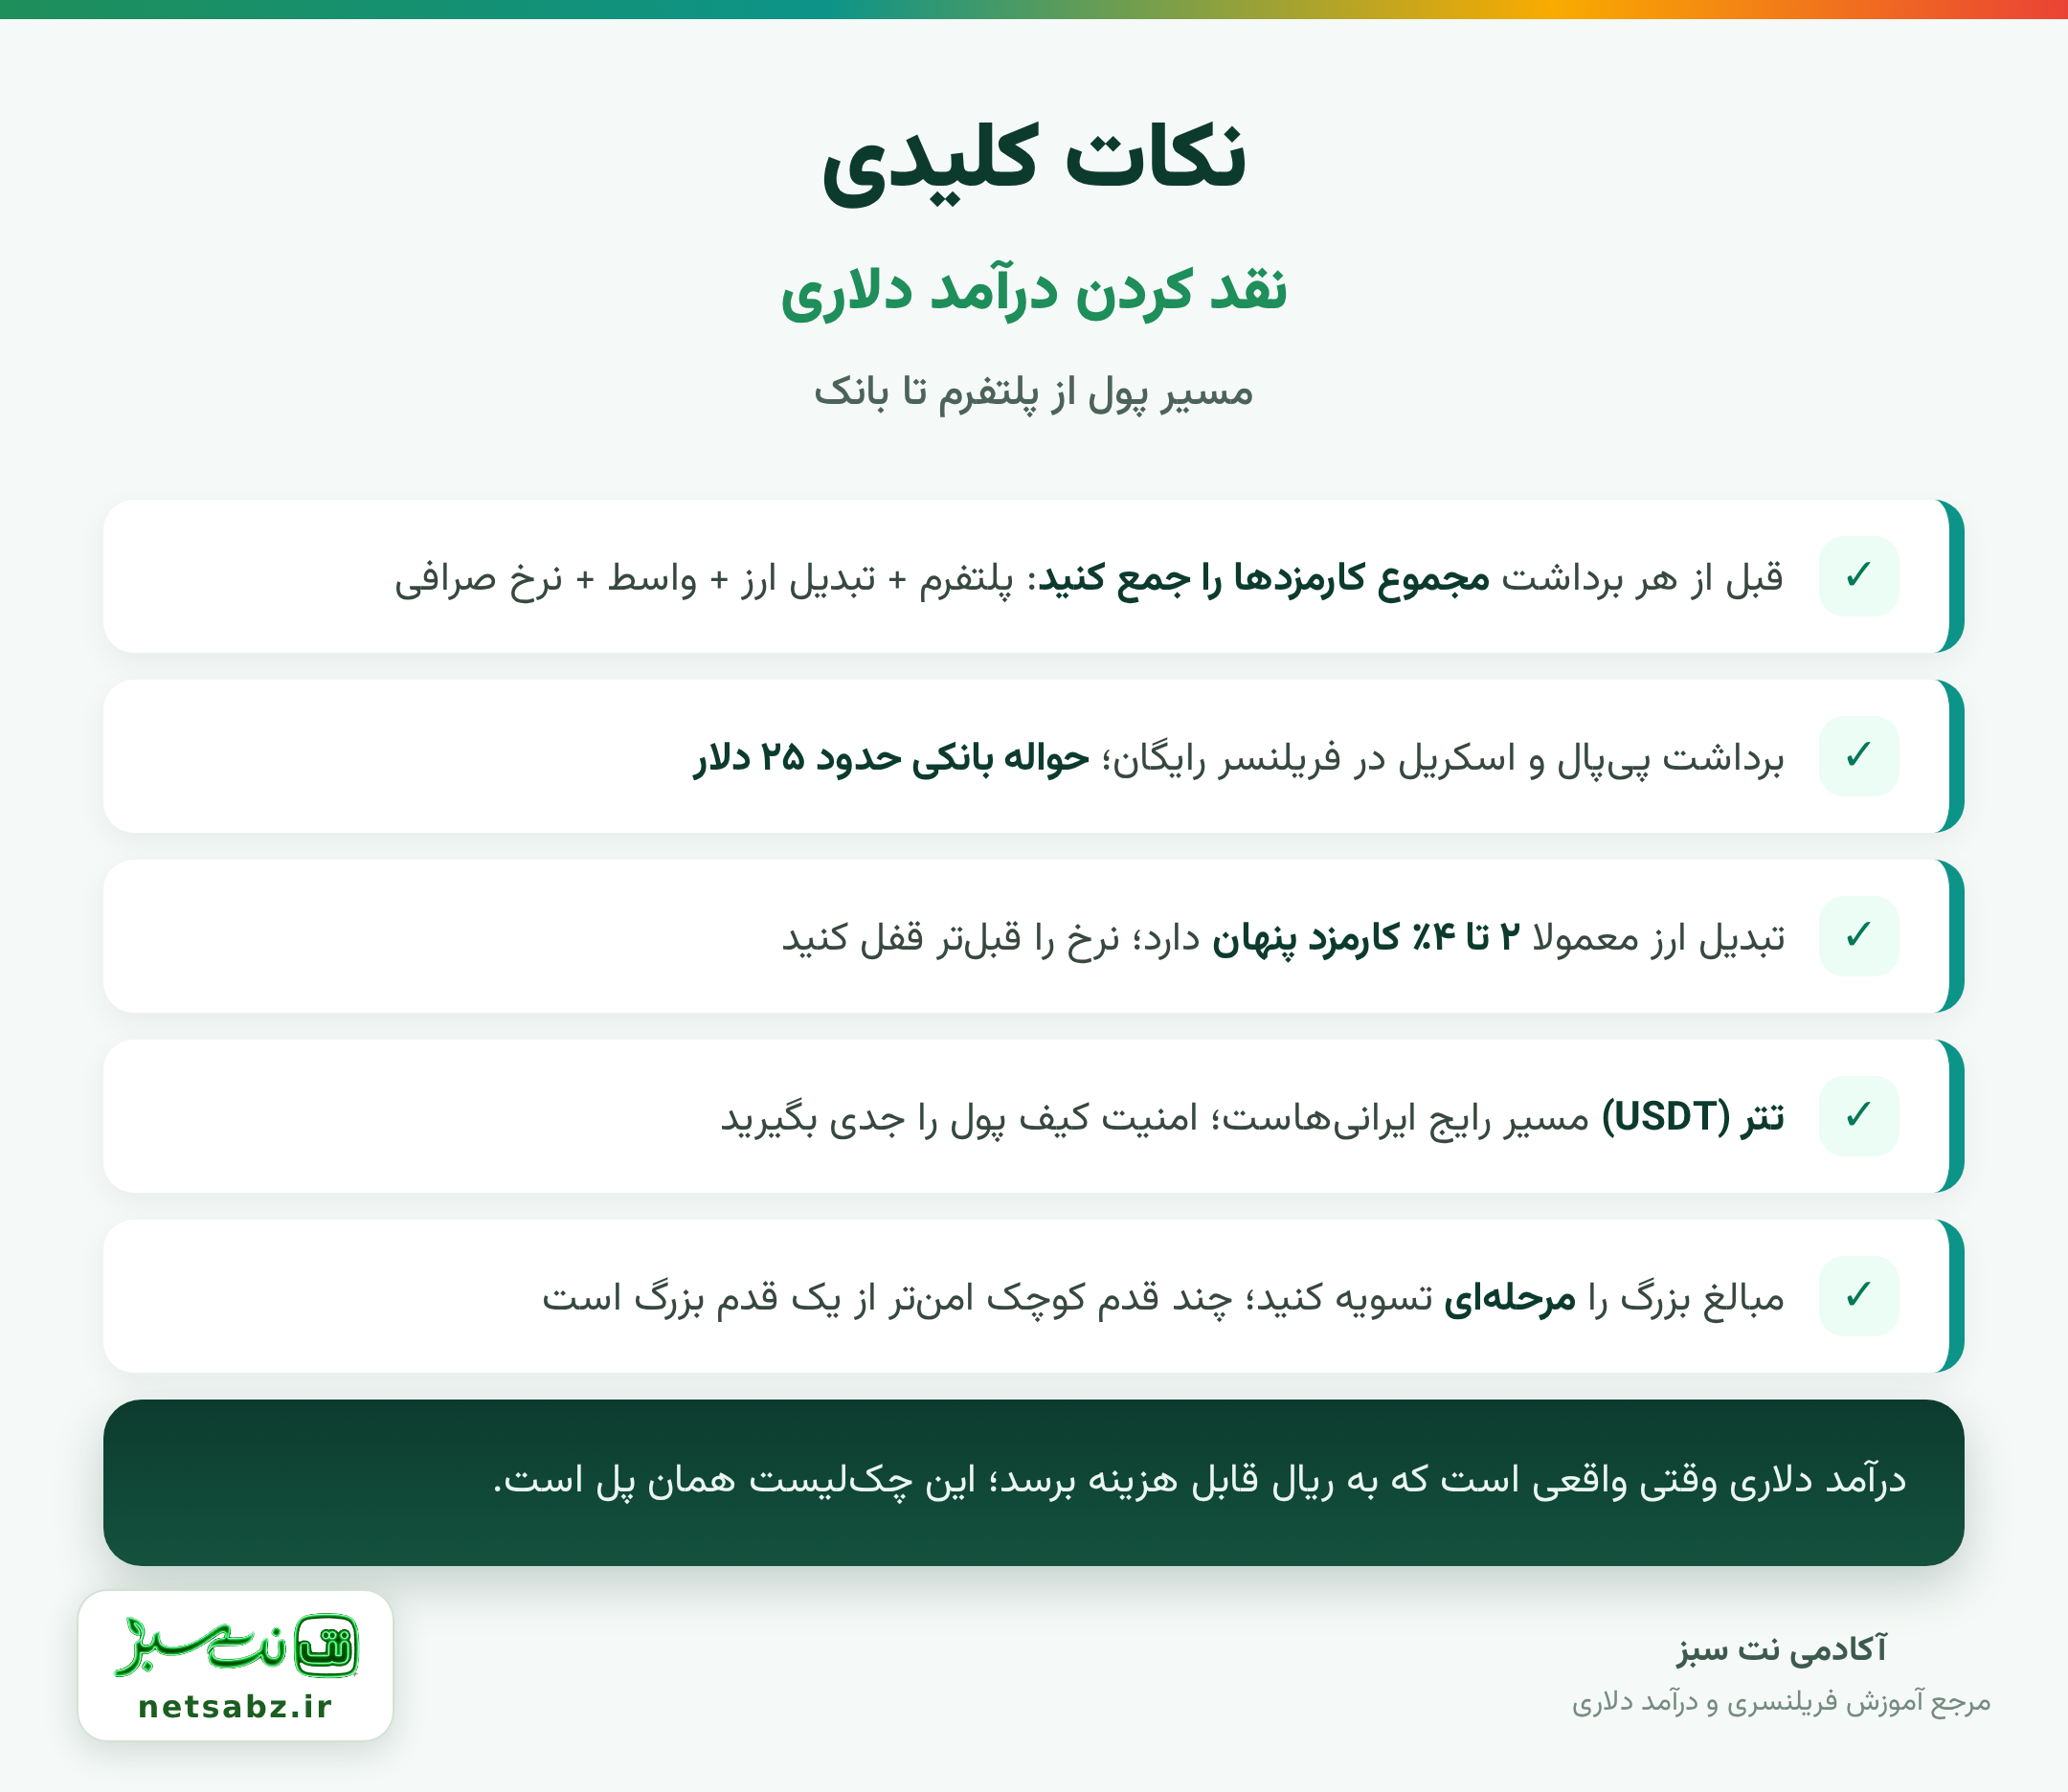
نکته: قاعدهٔ تجمیع: بهجای سه برداشت ۱۵۰ دلاری در ماه، یک برداشت ۴۵۰ دلاری. بسیاری از هزینهها (کارمزد انتقال، کارمزد ثابت صرافی) «هر بار» گرفته میشوند نه درصدی؛ پس هرچه دفعات کمتر، خالص بیشتر. البته با تعادل: نگهداشتن کل دارایی در یک کیف پول هم عاقلانه نیست — در بخش ایمنی میرسیم.
مسیر تتر (USDT)؛ چرا محبوبِ ایرانیهاست و چطور درست انجامش دهیم
برای خیلی از فریلنسرهای ایرانی، تتر به علت سادگیِ دور زدنِ درگاههای بانکیِ بسته، مسیر اصلی شده است؛ پلتفرمهایی مثل LaborX حتی پرداخت را مستقیم و پیشفرض تتری میکنند. منطقش ساده است: USDT روی بلاکچین جابهجا میشود و برای بلاکچین، مرز بانکی معنا ندارد. اما «ساده بودن» با «بیریسک بودن» یکی نیست و سه قاعده، تجربهٔ تتری شما را از «راحت» به «امن» ارتقا میدهد.
قاعدهٔ یک، کیف پول غیرحضانتی معتبر: کلیدهای کیف پول باید دست خودتان باشد، از سرویسهای شناختهشده و با پشتیبانگیریِ جدی از عبارت بازیابی. قاعدهٔ دو، تست با مبلغ کوچک: هر آدرس و مسیر تازه را اول با مبلغ کم امتحان کنید؛ کارمزد چند دلاری تست، بیمهٔ مبلغ اصلی است. قاعدهٔ سه، شبکهٔ درست: تتر روی شبکههای مختلف (TRC20، ERC20 و …) جابهجا میشود و کارمزدها زمین تا آسمان فرق دارند؛ آدرس مبدأ و مقصد باید همشبکه باشند. بعد از این سه قاعده، تبدیل به ریال در صرافی معتبر داخلی، دیگر بخش آشنای ماجراست: نرخ لحظهای را با دو سه صرافی مقایسه کنید و اسپردِ عجیب را نخرید.
هشدار: در فضای مبادلهٔ ارزی آنلاین، «پیشخریدِ پول» و «معامله با افراد ناشناس در ازای کارتبهکارت» الگوی رایج ضررهای بزرگ است؛ طرف، دلار را «بعد از واریز» قرار میگذارد و بعد دیگر هیچوقت نمیگذارد. قاعدهٔ فلزی: فقط با صرافیها و خدمات واسطِ دارای سابقهٔ قابل راستیآزمایی، شمارهٔ ثابت و نظرات واقعی کار کنید؛ و هیچوقت اول شما پرداخت نکنید. چند درصد نرخِ بدتر در مسیر معتبر، همیشه از یکباره صفر شدن ارزانتر است.
پایونیر و پیپال؛ دو کلاسیک و نکات ایرانیشان
پایونیر برای فریلنسرهای آپورک و فایور، همچنان یکی از مسیرهای استاندارد جهانی است: دریافت دلار، نگهداری در حساب و برداشت به بانک یا تبدیل. چالش ایرانیاش، دسترسی و تداوم است؛ حساب پایونیر برای کاربر ایرانی ساختنی و نگهداشتنی نیست و تجربهها از مسیرهای دور زدن، پرریسک توصیف میشود — مخصوصا اینکه پایونیر در ممیزیهای دورهای، حساسیت جدی دارد. اگر مسیر پایونیر دارید، قاعدهٔ ایمنیاش این است: موجودی را در آن انبار نکنید؛ هر ماه برداشت کامل کنید و حساب را برای «عبور» نگه دارید نه «نگهداری».
پیپال هم وضعیت مشابهی دارد: در فریلنسر دات کام، برداشت پیپالی رایگان است و وسوسهانگیز؛ اما حساب پیپالِ کاربر ایرانی، ساختش، نگهداشتنش و برداشت ازش هرکدام بسته به شرایط، ریسکهای خودش را دارد. تجربهٔ جمعی کاربران، دو توصیهٔ تکراری دارد: اول، هرگز موجودی معناداری در پیپال نگه ندارید (حسابهای بیفعالیت و پر از موجودی، کاندید محدودیتاند)؛ دوم، همهٔ قواعد حساب را از روز اول درست رعایت کنید چون پیپال در تضادها، سختگیرترین داور بازار است. اگر مسیر پیپال/پایونیر برایتان عملا بسته یا پرتنش است، همانطور که گفتیم: تتر و خدمات واسط معتبر، جایگزینهای جدیاند.
قواعد ایمنی؛ جلوی ضررهای بزرگ را بگیرید
کارمزد کمی، ضررِ کمی است؛ اشتباه در ایمنی، ضررِ کل است. پنج قاعده که هر برداشت امن را میسازند: اول، مرحلهای بردارید. مبلغ بزرگ را در چند قدم کوچکتر جابهجا کنید؛ یک خطای آدرس یا یک محدودیت موقت، نباید کل ماه را قفل کند. دوم، تاریخچه را آرشیو کنید. رسید هر انتقال (شناسهٔ تراکنش، اسکرینشات تأیید) را نگه دارید؛ در اختلاف با صرافی یا واسط، همین رسیدها زبان شماست.
سوم، به «وعدهٔ نرخ بهتر از بازار» بیاعتمادید. نرخِ بهطور عجیب خوبتر از بازار، یا کلاهبرداری است یا دارد جایی دیگر جبران میشود. چهارم، اطلاعات حسابهایتان را با کسی شریک نکنید؛ خدمات واسط معتبر، هرگز رمز و عبارت بازیابی نمیخواهند — فقط شمارهٔ کارت برای واریز. پنجم، امضای مالیات را فراموش نکنید: درآمد ارزی هم از منظر قانون، درآمد است و آگاهی از تعهداتتان (ثبت، اعلام، دیدهشدن) هم ریسک حقوقی را کم میکند هم خیالتان را راحت. مدیریت مالیِ بلوغیافته، جزئی از حرفهایبودن است؛ نه امتیازی اختیاری. و یادتان باشد امنیت این زنجیره از خودِ اکانتها شروع میشود — چکلیست کاملاش در مقالهٔ راهنمای وریفای و امنیت اکانت آمده است.
سوالات متداول
از کدام مبلغ به بعد، مسیرم را جدی بهینه کنم؟
زودتر از تصور: از همان اولین برداشت چندصد دلاری، عادتِ مقایسهٔ دو سه مسیر را بسازید؛ مبلغ کوچک، بهترین کلاس تمرین بیخطر است. اما جایی که بهینهسازی «جدی» میشود، معمولا درآمد ماهانهٔ بالای چند صد دلار است؛ آنجا اختلاف نرخها و کارمزدها در سال، به یک ماه درآمد میرسد. قاعدهٔ ساده: هر وقت برداشتتان از ماهی یک بار به ماهی چند بار رسید، وقت ساختن «مسیر استاندارد خودتان» است.
نرخ صرافیها چطور درست مقایسه شود؟
نه با عدد بنر تبلیغاتی، با «خالص نهایی»: یک مبلغ مشخص (مثلا ۱۰۰ دلار) را از هر مسیر، تا ریالِ واریزشدنی حساب کنید — همهٔ کارمزدها و اسپردها کسر شده — و بعد مقایسه کنید. این «عدد خالص» است که مقایسهٔ واقعی است؛ خیلی از «نرخهای عالی» بعد از کارمزد انتقال و تبدیل، از نرخهای معمولی هم بدتر درمیآیند. ده دقیقهٔ این محاسبه، ماهها تکرار میشود.
برای پرداختهای کوچک و تکرارشونده چه کنم؟
تجمیع، پاسخ اصلی است: مبالغ را در پلتفرم/کیف پول جمع کنید و بهصورت ماهانه و یکجا (یا دوجا) تسویه کنید. اگر فوریت دارید، مسیر تتری معمولا سریعترین گزینهٔ دردسرکم است؛ فقط برای هر پرداختِ عجلهای، قواعد ایمنی (مبلغ تست، آدرس درست) را دور نزنید — عجله، دشمنِ مرور دوثانیهای آدرس است.
واسط ارزی چطور انتخاب امن داشته باشم؟
چهار چک پیشنهادی: سابقهٔ چندساله و نظرات واقعی و قابلراستیآزمایی؛ نرخ و کارمزد شفاف از قبل (نه «ببینیم روزش چند شد»)؛ مسیر پرداخت که شما را به «پیشپرداخت به شخص» نمیکشاند؛ و پاسخگویی سریع و مؤدب قبل از معامله (پشتیبانیِ قبل از پول، پیشنمایشِ بعد از پول است). اگر یکی از این چهار کم بود، جدی نگیرید؛ بازار جای کمبود ندارد.
درآمد دلاری را همان روز تبدیل کنم یا نگه دارم؟
این دیگر بازیِ نرخ و ریسکاپتیتان شماست و پاسخ «همیشه» ندارد؛ اما دو قاعدهٔ خنثی: اول، بخشی که خرج زندگی ماهتان است را در نزدیکترین فرصتِ منطقی تبدیل کنید تا از بودجهٔ خانگی خارج نباشد؛ دوم، اگر تصمیم به نگهداری گرفتید، بدانید که «نگهداری دلاری» هم خودش یک تصمیم مالی است نه «هیچکارینکردن» — با پذیرش نوسانش. برای خیلیها، ساده و بیاسترسترین، تبدیل ماهانهٔ منظم است.
جمعبندی؛ پولی که نرسد، درآمد نیست
زنجیرهٔ چهار ایستگاهی را بشناسید، فرمول خالص را قبل از هر برداشت اجرا کنید، مسیر تتری و واسطهای معتبر را با قواعد ایمنی به کار ببندید و تجمیع را جدی بگیرید. همین چند عادت، در طول یک سال، چند درصد خالصِ اضافه به درآمدتان میدهد — بدون یک ساعت کار بیشتر؛ یعنی واقعا «پولِ رایگانِ حرفهایبودن». و در هر انتخابی، این اصل را جلوی چشم بگذارید: ساده و امن، همیشه از پیچیده و ثروتآلود بهتر است. مسیر پولتان را بشناسید تا مسیر فریلنسریتان را با خیال راحت ادامه بدهید.
قبل از هر برداشتی، باید پلتفرم درست را انتخاب کرده باشید؛ لیست کامل پلتفرمهای مناسب ایرانیها را مرور کنید.